昨晚(7月29日)长征七号改运载火箭成功将天链三号01卫星送入预定轨道。这是中国文昌航天发射场建成后圆满完成的第50次发射任务,表明我国新一代大推力运载火箭的高稳定、高密度发射实现常态化。短视频平台上就又有了很多的精彩发射场景和观众的热烈欢呼,“海南文昌”就是这么频繁地闪亮于大众视野。
就在前不久的7月10日,长征十号乙运载火箭在同样位于文昌的海南商业航天发射场成功首飞,并首次实现了网系回收,轰动了全球,成为了商业航天领域的热点话题。
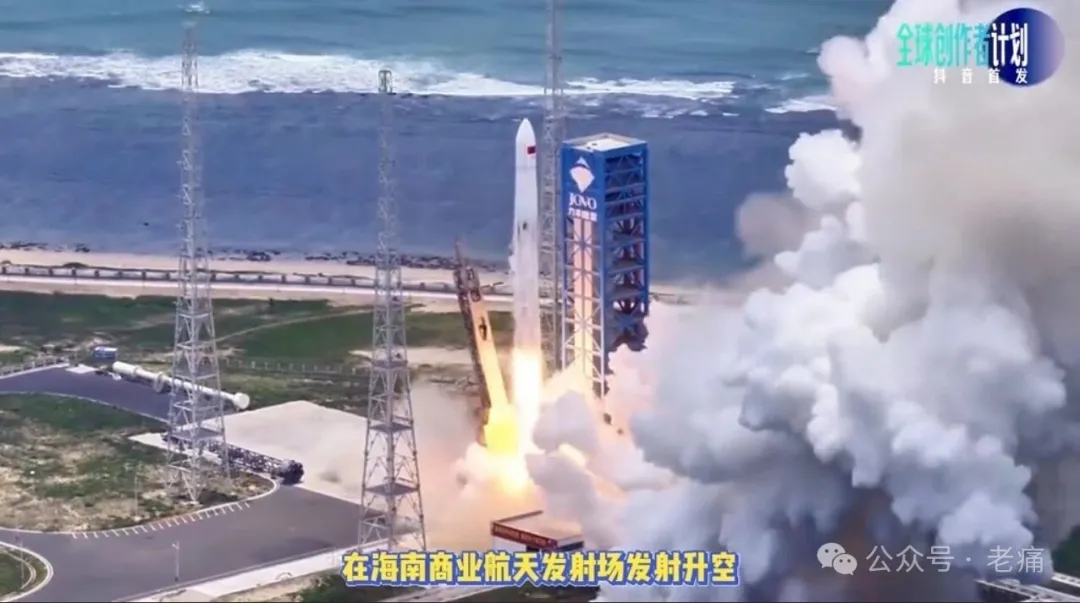
(△上图:短视频平台上的热门视频截图)
近年来,全球航天业进入加速变革期,有专家预测,到2035年全球航天经济总规模可达1.8万亿美元。以我的理解,当前的商业航天产业核心盈利逻辑是:火箭企业从事的是“航天运输”,赚的是运力服务费,可回收的火箭就降低了成本,可以赚到更多;卫星企业是“太空数据与服务运营商”,赚的是长期服务费;而发射场则是提供发射场地、发射保障、回收保障服务、维修服务的核心,赚的是场地运营与技术服务费。
2009年9月,文昌航天发射场开工建设,2014年基本完工,2016年6月25日首次执行发射任务。文昌航天发射场是我国继酒泉卫星发射中心、太原卫星发射中心、西昌卫星发射中心之后的第四个航天发射场。这四家是主要为执行国家航天任务的发射场,所以也被称为“国发”。而同样位于文昌国际航天城之内,与“国发”相隔仅几里地的海南商业航天发射场则是“商发”。
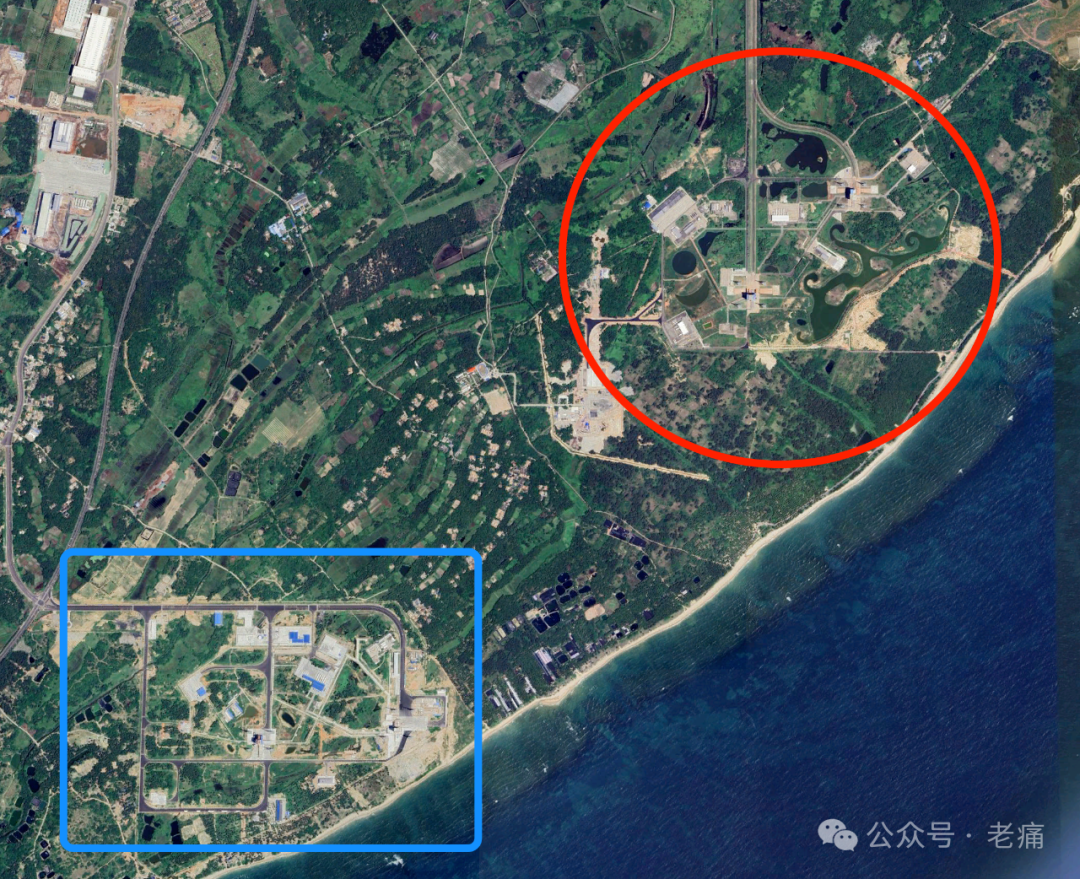
(△上图中“红圈”为国发基地局部,“蓝框”为商发基地局部,以上卫星图片拍摄时间为2024年8月22日,此处引用仅为了说明两个基地之间的距离。)
海南商业航天发射场于2022年7月正式开工建设,2024年11月30日首次执行发射任务并圆满成功,是国内首个专业化商业航天发射基地。该发射场的投资、建设运营方全名为“海南国际商业航天发射有限公司”。(以下我简称其为“海南商发”吧)
2025年,我国商业运载火箭总共发射了25次,其中在海南商发执行的就有9次(占比36%)。2025全年入轨的商业卫星311颗,占比我国全年入轨卫星总数的84%。可见当前我国发射的卫星当中,商业卫星占比极高。而作为专门的商业发射场,海南商发聚焦发射服务核心环节,配套建设商业火箭总装测试厂房,重点打造开放共享的市场化发射服务平台,二期建成后将拥有4个液体发射工位,具备年发射60次的服务能力。毫无疑问、也理所应当地,海南商发就是我国商业航天领域权重极高的“独角兽”企业之一。
就在长征十号乙运载火箭漂亮地完成了一次发射与回收,各个自媒体平台上大家欢呼雀跃时,就有这么一个画面:一群身穿制服的、看上去很年轻的工作人员欢呼合影,而在其身后大屏幕上,一个闪亮亮的海南商发全名:海南国际商业航天发射有限公司。
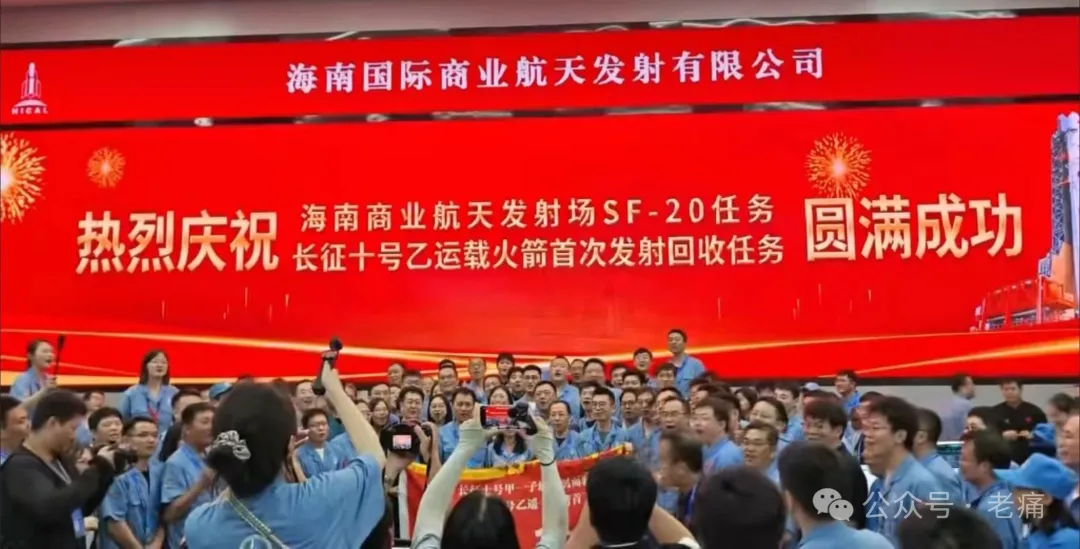
我在网上找到了今年以来海南商发执行的8次任务如下。1 月 13 日:长征八号甲(卫星互联网低轨 18 组)、1 月 19 日:长征十二号(卫星互联网低轨 19 组)、3 月 13 日:长征八号甲(卫星互联网低轨 20 组)、4 月 7 日:长征八号(千帆星座第 7 批)、5 月 17 日:长征八号(千帆星座第 9 批)、6 月 17 日:长征十二号(卫星互联网低轨 22 组)、7 月 5 日:长征八号甲(千帆星座最新一批 20 星)、7 月 10 日:长征十号乙(首次回收验证任务)。
按这个趋势,今年的任务次数应当会比去年的9次要多了。7月24日,海南商发二期的土建工作全面完工、项目正式转入设备安装与系统调试阶段,预计2026年底全部进入可用状态,即将迎来密集的发射任务安排。这不仅仅是代表着海南商发的任务能力,同时也将显著提升我国商业航天的发展水平。
作为独角兽之一的海南商发,除了任务执行之外,事实上也成为了带动文昌国际航天城整体发展的重要动力。
据网络资料显示:
美国SpaceX 猎鹰 9 号(回收复用):报价约 6700 万 -7400 万美元/发,单位价格约1800-2700 美元/公斤(折合人民币约 1.3 万 -1.9 万元/公斤);若按内部边际成本计算,高频复用下可低至700-1000 美元/公斤(约 0.5 万 -0.7 万元/公斤)。有人推算其毛利率区间为:复用 10 次以上约70%–80%;高频次周转下部分测算达78.5%;其净利润预测在35%-40%(含分摊研发与管理费用之后)。可见这生意还是挺挣钱的。
网上还有其他一些数据,供参考如下:
中国一次性液体火箭:单发总价 1.1 亿 -1.8 亿元,单位成本5 万 -15 万元/公斤。
中国固体火箭:单发总价 3000 万 -5000 万元,但运载小,单位成本10 万 -20 万元/公斤。
中国可回收火箭:长征十号乙等新型号设计目标是将成本压降至3 万元/公斤以下,高频复用后应低于国际水平。
我国的商业航天产业中,商业火箭企业也在迅速发展。就在这 7 月,东方空间“引力一号”、中科宇航“力箭一号”等商业火箭连续成功发射,其中力箭一号已累计将 110 颗卫星送入太空,成为国内唯一实现发射卫星总数超百颗的民商火箭型号 。
当前,在文昌国际航天城,商业火箭公司“星际荣耀”投资建设了文昌基地,目前在文昌拥有完整的“制造 – 测试 – 回收 – 复用”实体设施并计划投入运营,作为通用型项目,该公司可为在海南执行发射任务的企业提供总装总测、动力系统试车、海上回收等服务,实现全航天产业链闭环。其他的知名商业火箭公司如蓝箭、天兵等,也都在文昌有投资动作。
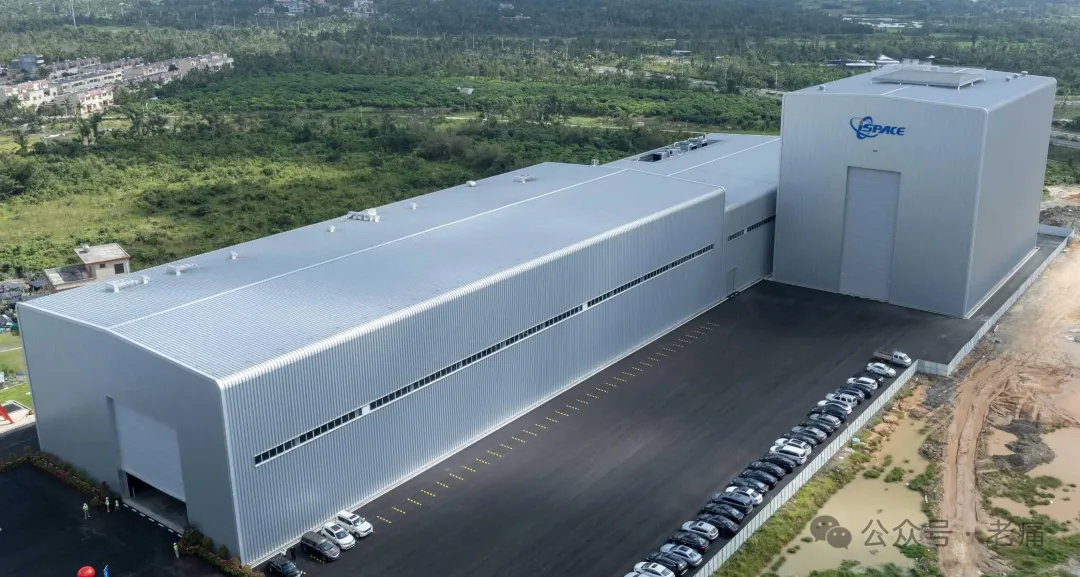
(△上图为文昌星级荣耀运载火箭总装总测复用工厂一期,海南日报记者王程龙 摄)
据报道,截至 2025 年底,中国商业航天企业已超 600 家,核心产业规模增至 1.01 万亿元。无锡、海南、雄安等地都建立了商业卫星生产基地,其中海南文昌的商业卫星批量化生产基地“文昌卫星超级工厂”规划年产能达 1000 颗 。
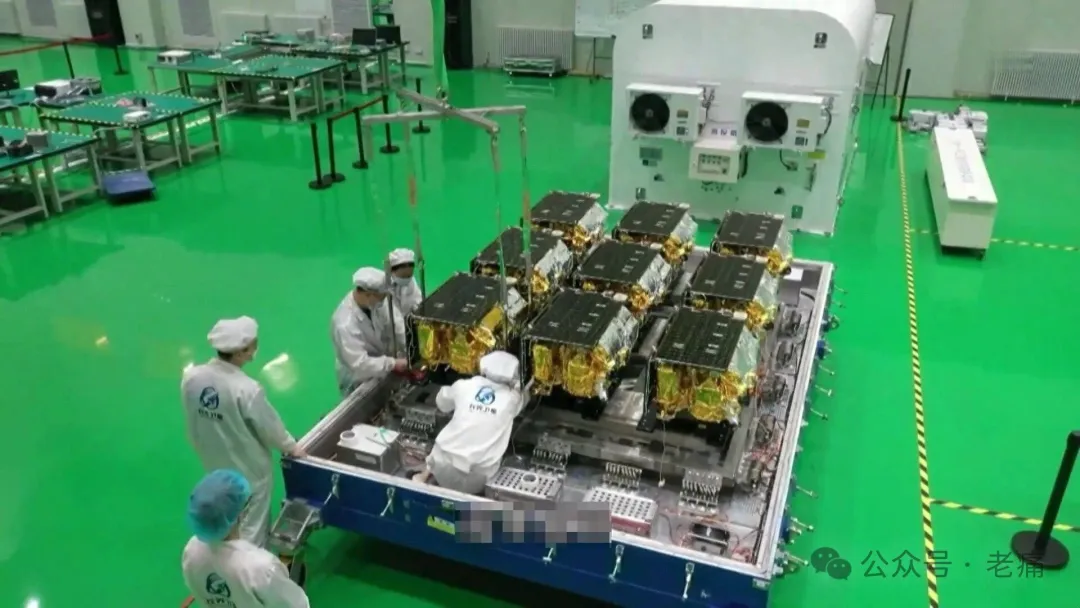
据报道,已经有20多家相关企业已经签约入驻“文昌卫星超级工厂”。这个超级工厂将卫星生产和发射无缝连接,让卫星一经制造便可直接送上发射架,这种高效的模式在全球范围内都很少见。
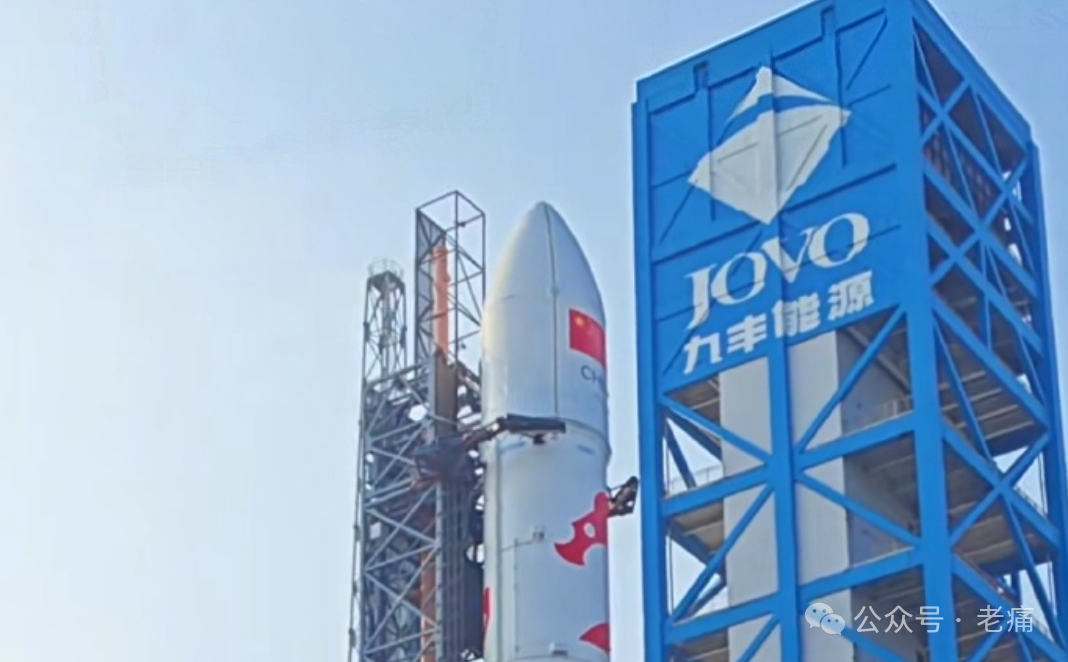
此外,为海南商发配套供应液氢、液氧等特燃特气的A股上市公司“九丰能源”也于2024年在文昌成立了公司。在7月10日的那次发射中,该公司在发射架的商标硕大,算是大大地打了个广告。
酒泉(含东风商业航天创新试验区)、太原、西昌和文昌航天发射场均开放部分工位承接商业发射,但主体仍为国家队任务服务。到目前为止,专门为商业航天提供发射服务的只有海南商发和东方航天港(位于山东烟台)。
东方航天港属于海上发射母港,也提供火箭总装、测试和海上移动发射服务,目前主要适配固体燃料火箭、中小型液体燃料火箭。而海南商发则适配中型以上、大吨位液体燃料火箭。东方航天港截至2026年7月一共发射了26次。
从资本结构来看的话,海南商发的股东为中国航天等央企和海南国资,而东方航天港的股东则只是山东本地国资。不过不得不说,山东方面的嗅觉相当可以,动作也相当迅速。
从当前之格局看,我国商业航天发射领域已经形成一南一北、陆地+海上、大吨位+中小型的互补发射的格局。
其后的发展,拭目以待!
作者:老痛
2026.7.29