9月上旬,海南本地媒体陆续发了同一条消息:2026年上半年,27家海南上市公司实现营业收入总额961.95亿元,归母净利润41.58亿元,扣非净利润31.70亿元。报道里有这么两句——“盈利能力显著提升”“自贸港政策红利持续释放,实体产业活力不断凸显”。政府网站也进行转载,见下图。
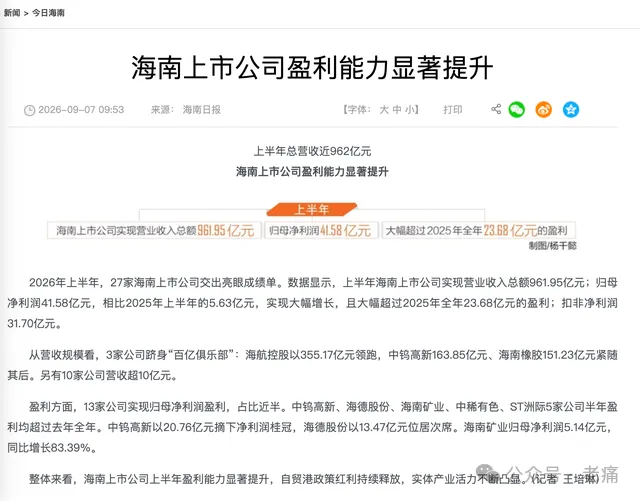
数字确实好看:2025年同期,这27家的归母净利润只有5.63亿元,一年之后变成41.58亿元。而同一天前后看到的另一个数字是:2026年上半年海南全省地区生产总值3813.45亿元,同比增长仅2.0%(全国同期是4.7%)。
一边是经济增速落后全国2.7个百分点,一边是本地上市公司利润涨了六倍多。这样的对比就勾起了我的兴趣。上市公司财报是公开信息,谁都能调,我这十多天时间里翻阅了一下这27家的中报。看完我想说的不是“数据有问题”——数据没问题,都是审计过的。分析完之后,我想说的是:“海南上市公司盈利能力显著提升”这样的论断根本就是错的。那41.58亿元的利润,也与自贸港政策红利没太大关系。
一、先把这份成绩单摊开
27家按上半年的归母净利润排下来,赚钱的和亏钱的正好一边一半:13家赚,14家亏。左边一栏是赚钱的,右边一栏是亏钱的,各家附上营收和归母净利(单位:亿元):
| 赚钱的13家 | 营收 | 归母净利 | 亏钱的14家 | 营收 | 归母净利 |
| 中钨高新 | 163.85 | 20.76 | 罗牛山 | 12.41 | -3.10 |
| 海德股份 | 18.64 | 13.47 | 钧达股份 | 31.81 | -2.53 |
| 海南矿业 | 27.19 | 5.14 | 海南海药 | 3.21 | -2.12 |
| 中稀有色 | 25.06 | 4.03 | 海南橡胶 | 151.23 | -1.30 |
| 金盘科技 | 35.56 | 3.03 | ST葫芦娃 | 2.41 | -1.13 |
| 海航控股 | 355.17 | 2.70 | 海马汽车 | 3.14 | -0.97 |
| ST洲际 | 13.69 | 1.94 | 新大洲A | 3.53 | -0.63 |
| 海峡股份 | 28.39 | 1.35 | 海南瑞泽 | 4.49 | -0.57 |
| 海南机场 | 30.12 | 1.19 | 海汽集团 | 2.81 | -0.45 |
| 海南高速 | 5.09 | 0.66 | 康芝药业 | 1.45 | -0.33 |
| ST华闻 | 1.54 | 0.58 | 神农种业 | 0.56 | -0.13 |
| 双成药业 | 1.17 | 0.14 | 凯撒旅业 | 4.35 | -0.11 |
| 京粮控股 | 31.15 | 0.08 | ST椰岛 | 1.73 | -0.08 |
| 欣龙控股 | 2.10 | -0.03 |
(数据来源:各公司2026年半年报)
先解释一个词,后面要用:扣非净利润,指扣掉“非经常性损益”之后的净利润。政府补助、卖资产、手上的股票涨价,这些钱也算利润,但今年有明年不一定有,剔掉之后剩下的,才是主业本身挣的。
账是这么平的:赚钱的13家合计约55亿元,亏钱的14家合计约-13.5亿元,两头相抵41.58亿元。961.95亿元营收换来41.58亿元归母净利,净利率约4.3%。
从表里顺一眼就能看出一个反差:营收最大的三家是海航控股355.17亿元、中钨高新163.85亿元、海南橡胶151.23亿元,加起来670亿元,占了总营收的七成;可这三家的归母净利,分别是2.70亿元、20.76亿元、-1.30亿元。营收大和真赚钱,在上市公司的账里是两回事。
二、41亿多的利润里,有34亿来自两家
在上面的表中,也很显而易见:41.58亿元的利润,中钨高新和海德股份两家贡献了34.23亿元,占82.3%。剩下25家,一共挣了7.35亿元。
用扣非口径算更直接。27家扣非净利润合计31.70亿元,中钨高新20.53亿元,海德股份13.38亿元,两家加起来33.91亿元——比31.70亿元这个总数还多。也就是说,把这两家剔出去,剩下25家海南上市公司的扣非净利润,合计是负的2.21亿元。
也就是说,主要就是靠中钨高新和海德股份在撑门面。
这两家赚的是什么钱?我分别翻了它们的半年报。
中钨高新的20.76亿元,主要来自钨价上涨。公司在半年报里的说法是:钨精矿均价同比上涨,钨精矿及粉末产品盈利显著增长;印制电路板微钻、高端刀具订单显著增长。上半年营业收入163.85亿元,同比增长108.51%。
同时还有个细节。中钨高新的注册地是海南省海口市龙华区龙昆北路2号珠江广场帝都大厦18楼,而在中国证监会海南监管局公布的《海南辖区上市公司名单(2026年5月)》里标注了,中钨高新的办公地址是在湖南省株洲市荷塘区钻石路288号钻石大厦10-12楼,公司电话是0731开头的株洲区号。钨矿在湖南江西,硬质合金厂在株洲。看起来这真的是符合了所谓“总部经济”了,其经营行为根本不在海南。
海德股份那13.47亿元,来路更特别。海德股份是海南老牌上市公司,最早是做化纤的,后来几次业务调整、多次控制权变更,现在是一家做不良资产管理的公司。上半年营收18.64亿元、同比增452.34%,归母净利润同比增815.77%。它在半年报里自己写明了原因:主要原因是公司持有的不良资产公允价值大幅增加确认收入,利润爆发的核心原因是持有的困境上市公司项目股票二级市场价格大幅上涨,按会计准则确认“公允价值变动收益”,该部分属于账面浮盈——这是公司自己提示的,也按规定专门提请投资者注意投资风险。
说白了,它手上拿着一批困境上市公司的股票,上半年这些股票涨了,账面上就多出这么一大笔利润。股票是别人的公司,涨跌由市场定,跟海南岛上发生了什么,关系不大。
钨价加上浮盈,两家合计34.23亿元的账面利润,撑起了这份成绩单的大部分。这不是说这两家公司不好——中钨高新是家好公司,海德股份做不良资产也是正经生意。我想说的只是:把这两家拿开,海南剩下的25家上市公司,2026年上半年主业合计亏了2.21亿元。
那“自贸港政策红利持续释放,实体产业活力不断凸显”这句话,落在哪几家身上了呢?至少在2026年上半年的账本里,我还没找到。
图:海口市海德路路牌(2025年4月18日老痛摄)
三、三个比例,一层比一层薄
2025年,全国国内生产总值1401879亿元,海南8108.85亿元,海南的经济总量占全国约0.578%。2026年上半年,A股整体6110家上市公司,营业收入合计约38.81万亿元,净利润合计约3.60万亿元;海南27家,营收961.95亿元,归母净利润41.58亿元。四个比例排一下:
| 口径 | 海南 | 全国 | 海南占比 |
| 经济总量(2025年) | 8108.85亿元 | 1401879亿元 | 0.578% |
| 上市公司数量 | 27家 | 6110家 | 0.442% |
| 上市公司营收(2026上半年) | 961.95亿元 | 388097亿元 | 0.248% |
| 上市公司归母净利(2026上半年) | 41.58亿元 | 36026亿元 | 0.115% |
从0.578%到0.115%,每往下一层,就掉下去一半左右。
第一层到第二层,经济总量变成上市公司数量。海南的经济体量占全国千分之五点八,但能被资本市场装进去的公司只占千分之四点四。我认为这跟产业结构有关:海南的经济大头是农业、旅游、房地产、批发零售(尤其免税品),这些行业里能长成上市公司的本来就少。还有一层原因,下一节说。
第二层到第三层,数量变成营收。27家公司平均营收35.63亿元,A股6110家平均营收63.52亿元,海南上市公司的平均体量只有全市场平均的56%。换言之,海南不只是上市公司少,现存的这些也普遍比同行小一圈。
第三层到第四层,营收变成利润。海南净利率4.32%,全国9.28%。海南上市公司的赚钱效率,不到全市场平均的一半。
这个算法不算严谨——行业不同、周期不同,山西的煤和海南的橡胶本来没法直接比;海南经济体量小、基数低,比例上吃亏也正常。但四层比例一路递减这个趋势,我觉得能说明点东西。
四、注册地在海口,公司电话是外地号
第三节说的那层损耗,有个很具体的来源。
中国证监会海南监管局每个季度公布一份《海南辖区上市公司名单》,除证券代码和简称,还有注册地址、办公地址、公司电话三栏。这三栏摆在一起看,很有意思。
- 中钨高新:注册地址海口市龙华区龙昆北路2号珠江广场帝都大厦18楼,办公地址湖南省株洲市荷塘区钻石大厦,电话0731。
- 中稀有色:注册地址海口市龙华区滨海大道69号海口宝华海景大酒店8楼809房(看着像是酒店房间号),办公地址广东省广州市番禺区广晟万博城A塔写字楼,电话020。
- 新大洲A:注册地址海口市美兰区桂林洋开发区,办公地址上海市浦东新区银城路88号中国人寿金融中心,电话021。
- 钧达股份:注册地址海南省海口市龙华区南海大道168号海口保税区内海南钧达大楼,办公地址江苏省苏州市吴中区工业园区协鑫广场15层。
- 海德股份:办公地址一栏写着“北京市海淀区首体南路22号国兴大厦三层,海南省海口市秀英区长滨东三街5号首东逸海国际广场写字楼大厦25层”,电话有0898也有010。
名单我一行一行看下来,“注册地在海口、办公地在外省”的能数出七八家。
当然,这些公司在海南注册、在海南纳税、在海南接受监管,海南证监局查违规也是查它们,该开的罚单一张不少。
但另一面是:办公地在哪,总部就在哪;总部的采购、招聘、研发、管理,都跟着办公地走。一家公司注册在海口、员工在株洲上班,税可能交在海口,但就业、产业链配套、上下游采购都不在海口。
五、三十多年的进出账
1993年房地产泡沫破灭之后,海南的资本市场走得不顺。《海南日报》2009年12月17日一篇题为《国际旅游岛呼唤资本春天》的报道写得很直白:(当年)几乎一夜之间几百亿资本撤离海南,此后多年大多数海南上市公司丧失再融资能力,2002年发行实行核准制之后,海南没有一家企业上市。
那篇报道引了当时海南证监局的资料:20家上市公司里戴“ST”帽子的有7家,占比35%,远高于各省区ST类股票约占总比10%的平均水平。报道还写了海南“老五家”的结局——琼能源、琼化纤、琼珠江、港澳实业、琼民源,全部更名易主,一家不剩。里面还有两组数字:2008年海南GDP为1459亿元,比2002年的642亿元增长127%;而海南上市公司总市值450亿元,比2002年的485亿元减少了7%。经济翻了一倍多,上市公司的市值反而少了。
接下来是七年“冰河期”:2002年之后到2009年,海南没有一家新公司在A股上市,直到2009年海峡股份在中小板上市才算破冰。
再往后有两个时间点值得记住。
一个是2020年6月,《海南自由贸易港建设总体方案》发布。按有机构做的《2024年度海南省A股上市公司发展报告》统计,方案发布以来海南共有2家企业在A股上市——葫芦娃,2020年7月10日在上交所主板上市;金盘科技,2021年3月9日在上交所科创板上市。这两家都在方案发布后半年到九个月之内。也就是说,2021年3月之后到2026年9月之前,五年半里海南没有一家企业登上A股市场。
另一个是在2022年,海南辖区少了6家上市公司。其中5家是退市:
· 东北电气。原海航资本旗下,原注册地在辽宁,后前往江苏常州,2018年迁入海南。
·览海医疗。原海南老牌企业“中海海盛船务”。览海集团来自于上海,注册地在三亚。
·大东海。海南老牌企业,后来罗牛山公司重仓持有。
· 罗顿发展。这是我曾供职一年多的海南老牌企业,原以酒店经营、公共建筑装修和通讯设备等业务为主,在浙数集团投资之后看上去是在数字科技方面做了布局。
· 海航创新。原为上海九龙山股份。
还有1家是迁走——国新健康(000503),前身为海虹控股,2022年7月28日办完工商变更,注册地从海口迁到了山东青岛。
退市是没保住,迁走是没留住。这两种“离开”的方式,2022年海南都遭遇了。
2021年末,海南辖区还有34家上市公司,一轮下来剩28家。2025年普利制药退市——这家公司曾是海南医药行业的明星,退市原因是2021年、2022年年报存在虚假记载,两年虚增利润总额合计6.69亿元,占这两年披露利润总额合计的73.83%,深交所2025年4月18日作出终止上市决定。于是就有了2026年中报里这个数字:27家。
而,就在2021年11月,海南省政府办公厅推出省内第一个培育上市公司的行动计划——《“尖峰岭”上市公司培育专项行动计划(2021—2025年)》。同期官方文件里目标写得很明白:海南省发展和改革委员会2022年发布的市场主体培育文件里写着“到2025年,培育后备上市(挂牌)企业150家,上市(挂牌)公司50家,直接融资额400亿元”;《海南省金融业“十四五”发展规划》的目标同样是到2025年上市公司数量达到50家。
目标50家,2025年过完,实际27家。
企业上市这种事比较复杂,市场因素也很明显,所以即便尖峰岭计划没有完成,也实属正常。但相比之下,海南的上市公司确实太少太弱,可见在资本运作方面成效有限,而已上市的那些掉队的速度比预期快。
六、成绩单背面还有一栏
27家公司里,现在还戴着“ST”帽子的有4家:ST华闻、ST椰岛、ST葫芦娃、ST洲际。ST是“特别处理”的意思,戴上它一般意味着财务或经营出了状况,交易所要提醒投资者小心。
4家占27家的14.8%。2009年那会儿是35%,说明这十几年是有进步的。但14.8%放到全国去看,仍然不算低。
更值得看的是2026年新出的两份罚单。
2026年7月,海南证监局对ST葫芦娃下发《行政处罚决定书》:公司部分销售业务提前确认收入,部分销售业务通过虚增药品价格虚增营业收入,同时未准确计提配送费、仓储费、运输费等,导致2023年年报、2024年半年报存在虚假记载。其中2023年年报虚增营业收入1.10亿元,虚增利润总额8958万元,占当期披露利润总额的66.11%。
处罚是公司罚款700万元,时任董事长合计罚款1050万元。上交所同日公开谴责,并决定三年内不接受该公司提交的发行上市申请文件。
2026年4月,海南证监局对ST椰岛出具警示函:2020年至2021年期间,公司对部分实际未发货的交易确认销售收入,2020年、2021年年度报告相关财务信息披露不准确;2024年至2025年期间,公司与海南椰岛雨帆食品有限公司发生关联交易,未按规定履行信息披露义务。
我把这两件事写上来,不是因为数额大。恰恰相反,我想说的是一个现象:海南上市公司的财务纪律,有过硬的地方,也有明显偏软的地方。这两家的问题都不算新花样——提前确认收入、虚增价格、把没发的货算成收入,都是最传统的几种操作。
同时也要说,这两份罚单本身是好事。海南证监局在查,而且是公开查、公开罚,罚到了实际控制人头上,还记入资本市场诚信档案数据库。一个地方资本市场的成熟度,不只看有多少家上市公司,也看违规了有没有人管。这一个方面,海南这两年是加分的。
七、封关第一年的好消息,来自定安
前面说得都不是什么好消息,这一节说个正面的。
2026年9月9日,海南百迈科医疗科技股份有限公司在北京证券交易所上市,证券代码920268。这是海南省首家北交所上市公司,也是海南自贸港封关运作后第一家登陆资本市场的海南企业。发行价17.10元,发行1355万股,募集资金2.32亿元,上市首日涨57.19%。
百迈科公司2007年成立,在定安县塔岭工业园扎根了十九年,是国家级专精特新“小巨人”企业,建成定安首个国家级博士后科研工作站。主营产品是以手术缝线为代表的外科手术医疗器械,还有多肽制药设备。它自主研发的可吸收免打结外科缝线“封创翎”是国内首款,打破了国外厂商在这一品种上的垄断,拿了海南省科学技术进步奖一等奖。2025年,公司实现营业收入2.15亿元,净利润7080.87万元,净利率约33%。
这个数字放在前面那张表里是什么位置?今年上半年,27家海南上市公司总共961.95亿元营收、41.58亿元归母净利,净利率4.32%。而一家营收2.15亿元的定安公司,净利率33%。
顺便把这笔账收个尾:百迈科上市之后,海南辖区上市公司应该就回到28家了。2021年末是34家,2022年退了5家、迁走1家,剩28家;2025年普利制药退市,变27家;这一加,回到28。
当然,北交所与沪深两市是不一样的,但好歹是接上了资本的管道。此外,百迈科公司还有一些特殊。
第一,它不在海口不在三亚。它在定安,一个很多人印象里只有黑猪肉的县,在那儿待了十九年,从一家初创小微企业长成专精特新“小巨人”,长到能上市。这说明海南的产业空间不只在海口和三亚,18个县市里有些地方是能长出东西的。
第二,它赚的是高科技产品的高利润。不是钨价涨了,不是手上的股票涨了,是自己做的东西卖到市场上换回来的钱里,扣掉成本还剩三成。
海南缺的从来不是政策。政策已经有了——15%的所得税、6600个税目的零关税、加工增值内销免关税,这些都是全国独一份的东西。海南缺的是能把政策变成产品的公司。百迈科的价值不在于它募了2.32亿元,在于它证明了一件事:在海口以外的县城,用十九年时间,一家做实体的小公司也能走到这一步。
我的一点建议
我不是做金融的,说不到政策层面,只从看到的账本上提几条。
首先,把“培育上市公司”的重心从“找企业上市”往“养企业长大”移一点。“尖峰岭”计划这几年做了很多事,但后备资源库里企业数一直不多——有机构统计,到2023年12月海南辖区拟上市公司仅1家。上市是长出来的,不是挑出来的。与其筛选谁够条件,不如把力气花在让企业先活得舒服些——化工、医疗器械、食品加工这些行业,原材料进口成本、检测认证周期、土地和电价成本,每一项都直接决定一家中小企业能不能从2000万利润长到5000万利润。
其次,建议统计口径上把“注册地上市公司”和“经营地上市公司”分开。名单里总部在岛外的有好几家,它们纳税在海南,是好事;但如果用这27家的总数去衡量海南的产业实力,容易虚高。建议公开发布的口径里把两个数都列出来,这样无论是招商还是写文章,都能少一些误读。
其三,“封关”在财报上的兑现现在还看不到,但值得等一等。2025年12月18日全岛封关运作,2026年上半年是封关后第一个完整半年,这份中报里还看不出多少封关的影子,这很正常,政策落地到企业报表中间隔着一两年。但建议以后每半年做一次跟踪:海南上市公司里有多少家实际用上了“零关税”和“加工增值”政策,用了多少货值,省下多少税。这个数字比营收总额更有意义。
最后我想说,好的一面也要看见。比如:金盘科技做电力设备,在海口南海大道,上半年营收35.56亿元、归母净利3.03亿元,同比增长14.23%,扣非2.87亿元——这是海南本土长出来的、真正在岛上生产制造的上市公司。双成药业做注射用紫杉醇出口美国,上半年扭亏为盈。海峡股份做琼州海峡轮渡,营收28.39亿元、净利1.35亿元,稳稳当当。海南矿业在上半年归母净利5.14亿元、同比增长83.39%……
结语
一个地方的资本市场,最终不是靠注册地凑出来的,是靠一家一家公司把东西做出来、卖出去、挣到钱、再投入,慢慢长出来的。就像上文中所列,海口到株洲的距离,不是靠一张注册地址就能抹平;反过来,定安到北交所那段路,是十九年一步一步走出来的。
作者:老痛
2026年9月29日 于 海口