我生长于文昌农村,小时候听大人聊天时知道,他们挺羡慕糖厂职工的“工人身份”。那时候还说“一根甘蔗两头甜,一头连着糖厂,一头连着蔗农”,农村人靠种糖蔗也能有收入。
确实,海南的糖业曾经非常辉煌。有一个官方数据是这么说的:1986年,海南工业利润的71%来自糖,所上缴的税收占到全海南工商税收的28.8%(近三成)。
但是世界变化很快,到了上世纪80年代末90年代初,海南糖业来了一轮布局调整,文昌、三亚、陵水、万宁、琼海等地的糖厂纷纷关停。
到了四十年后的近些年,海南一个榨季产糖仅5.8万吨,仅占全国约0.46%。种植面积更是从最高峰的173万亩缩减到15万亩,好像已经没有资格跟兄弟省份坐一桌说话了。
就在上个月,我在云南省新平县的哀牢山下看到了建设中的新糖厂,让我有兴趣了解一下这个产业。
※※※一、先摆摆账:海南糖业的四十年※※※
四十年时间很长,但是如果用数据浓缩,就显得很残酷。请看下表:
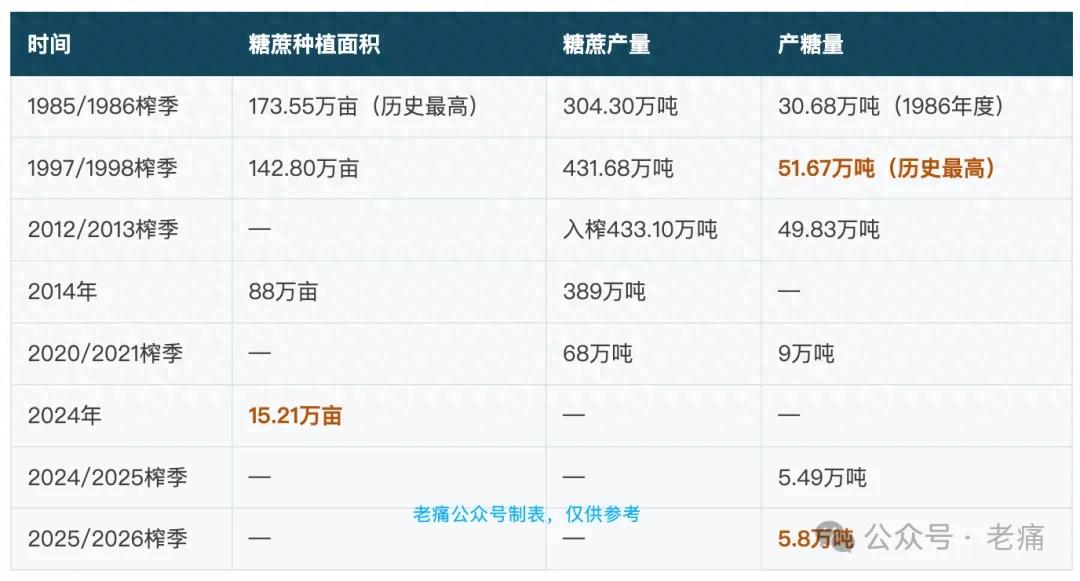
(△注:1985/1986、1997/1998两组数据见云南省现代农业甘蔗产业技术体系整理资料及海南省糖业协会口径;2012/2013以后见海南省糖业协会李京接受采访的口径;2024年糖蔗15.21万亩为李京在海南省农业农村厅甘蔗产业发展视频研讨会上的汇报,见椰网/海拔新闻2024年9月报道;2024/2025榨季5.49万吨见榨季生产总结;2025/2026榨季5.8万吨见沐甜科技2026年5月18日消息。)
几个节点值得单独说。
1955年到1990年这35年间,国家和地方先后在海南新建机制糖厂41家、扩建改造糖厂29家,总投资5亿元左右。 这是《海南日报》2012年1月21日那篇《海南糖业发展亟待提升竞争力》里写的。海南工业历来有“两黑两白”的说法——铁、胶、盐、糖,糖是“两白”之一。
1986年是它最风光的一年。 据海南省糖业协会常务副理事长兼秘书长李京接受采访时给出的口径,这一年海南制糖工业总产值3.3亿元,占当年海南工业总产值的25%;食糖工商税收9100万元,占当年海南工商税收的28.8%;实现利润2153万元,占当年海南工业利润的71%。
一个省的工业,七成的利润是从糖蔗里榨出来的。今天回头看,这句话有点不像真的。
1997/1998榨季是产量的顶。 种蔗142.80万亩,产蔗431.68万吨,产糖51.67万吨,蔗、糖产量双双创历史最高。
2012/2013榨季是最后一个高点。 全省入榨糖蔗433.10万吨,产糖49.83万吨,糖蔗和制糖的工、农业综合总产值约45.77亿元。此后一路往下掉。
到2020/2021榨季,全省只剩68万吨糖蔗、9万吨糖。
再到2024/2025榨季,全省开榨的只剩龙力、长坡、昌江三家糖厂——比上一个榨季又少了两家。 这个榨季从2024年12月23日开榨,2025年3月8日就收榨了,全省入榨44.33万吨,产糖5.49万吨。一年之内,糖厂少了两家,入榨量少了近三成。
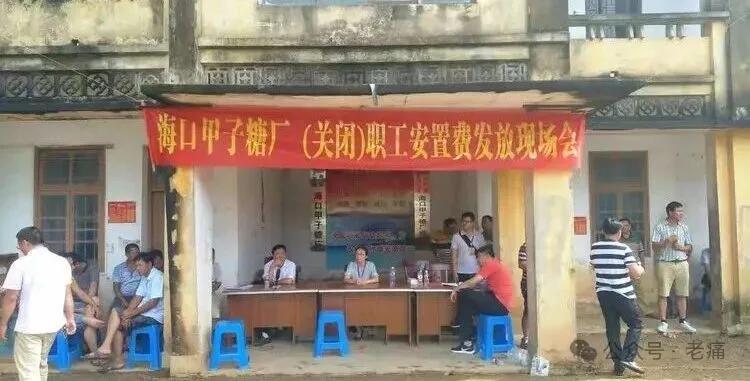
【△2017年8月初,海口市琼山区国资局召开海口甲子糖厂(关闭)职工安置费发放现场会,图片来源于官方】
※※※二、先分清楚:果蔗和糖蔗,不是一回事※※※
往下读之前,我得先把一个词交代清楚:这一篇从头到尾说的是“糖蔗”,不是街边买来啃着吃的那种“果蔗”。
甘蔗在农业上分成两类。一类叫糖料蔗,海南人称为“糖蔗”,本文混用,糖蔗的茎秆硬、纤维粗、糖分高,专门送进糖厂榨糖,按吨计价。另一类叫果蔗,皮薄、茎脆、纤维少、汁多,是当水果卖的,按根计价。同一个家族里分道扬镳的两兄弟,价格和命运完全相反。两者对比见下表:
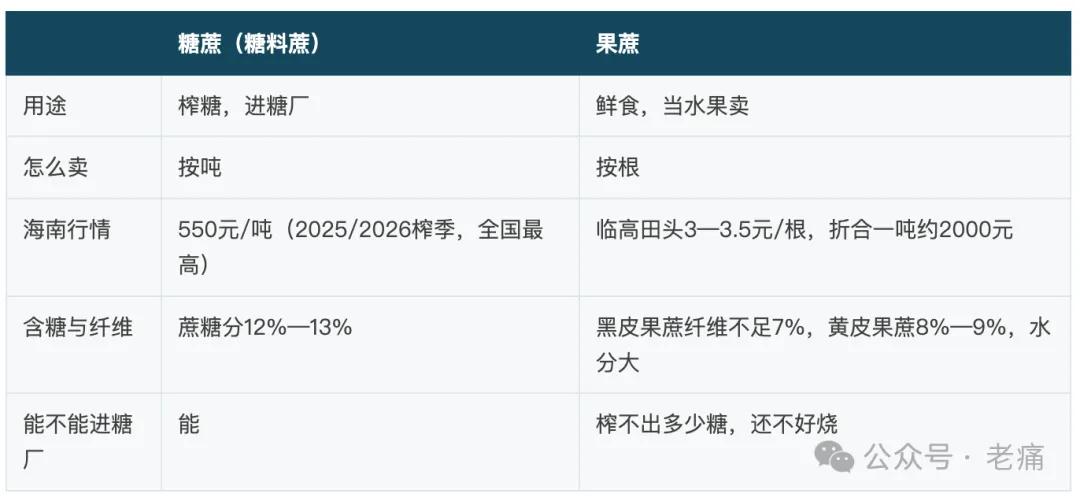
果蔗水分大、纤维少、糖分低,丢进糖厂锅炉里容易浇灭火苗——2026年广东化州某糖厂收滞销果蔗救蔗农时,最后是靠往炉里掺糖蔗渣才把火维持住的(极目新闻报道)。所以果蔗和糖蔗之间,不是“哪种更好”的关系,是两条互不接的轨道。
本文所说的主要就是糖蔗与蔗糖的产业。
很有意思的是:糖蔗有一条物理极限,导致了种植区域几乎必须匹配榨糖厂。
糖蔗砍下来的 24 小时内是最佳入榨期,48 小时是极限。美国环保署那份制糖手册写得很具体:切割后葡聚糖(dextran)两天内能涨到 7000 ppm,直接拉低出糖率和纯度。如此,在运输半径上就有要求了,大英百科给的是 25 公里内为最佳,业内共识是 50 公里以内。所以糖蔗种植与榨糖厂必须匹配。
也就是说,如果海南利用自贸港政策进口糖蔗进行加工,也不现实。
※※※三、海南的糖业为什么没落了?先算一亩地的账※※※
其实从上面简单介绍果蔗与糖蔗区别中就可以看到,在当前种植果蔗就比种植糖蔗要挣钱得多。
我们土地的量是恒定的,所以所有的产业变迁,最后都要落到“一亩地一年能挣多少”上。
海南省农业厅2015年6月4日印发的《关于印发我省糖蔗产业结构调整指导性意见的通知》里,有一组算得很细的数字,我摘抄如下:
2014-2015榨季食糖价格持续下跌,糖蔗收购价格为400元/吨,以平均亩产4.42吨计,亩产值1768元。近年来砍蔗、地租、机耕等成本逐年提高,甘蔗生产成本不断提高。目前砍蔗成本每吨160元左右,每亩糖蔗生产成本在1500元左右,不计算租地成本,蔗农亩利润在300元左右,若计入地租,每亩亏本200元左右,比较效益很低。
这段话的大概意思是:一亩糖蔗,忙一年,挣三百块。如果地是租的,倒亏两百。
同一份文件里还写了糖厂那头:
目前,原料蔗的收购价、运输生产维修费用、工人工资等费用,每吨糖的生产成本为5300元,加上销售增值税每吨糖销售价为6200元。目前食糖市场价格低迷,4300元/吨,制糖企业严重亏损。
糖厂造一吨糖要5300元,市面只卖4300元。 造一吨亏一千,谁还造?造不了,自然就收不了蔗;收不了蔗,蔗农自然改种。于是有了那句“糖厂拖欠蔗农蔗款严重”——文件原文。
这不是某一家厂经营不善的问题,是整个链条在那个价格上跑不通了。
还有一条更隐蔽的:品种。同一份文件写,海南当时糖蔗主要栽培品种为新台糖22号,约占总面积的80%,推广种植时间超过20年,品种退化严重;加上缺乏水利灌溉、管理粗放,产量低、效益差。
一个品种种了二十年,亩产自然一年不如一年。
※※※四、改种什么,一亩能挣多少※※※
上面那笔账是“种糖蔗挣多少”。但真正让蔗田消失的,是旁边那一栏——“改种别的能挣多少”。
还是那份2015年的文件,海南省农业厅调研了当时正在推广的改种作物:
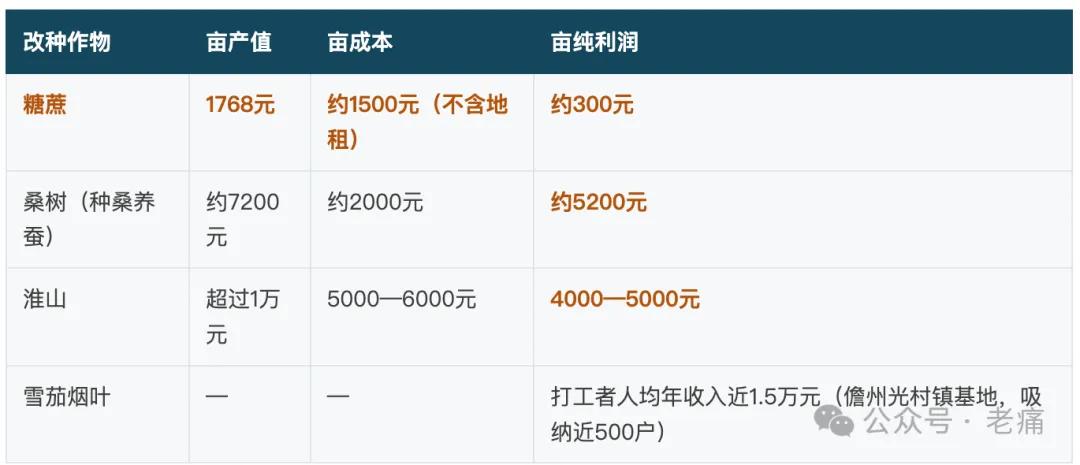
(△数据来源:海南省农业厅《关于印发我省糖蔗产业结构调整指导性意见的通知》,2015年6月4日。)
一亩糖蔗挣三百,一亩桑树挣五千二。差十七倍。
文件里还有一段话说得很直白,是定安县农业局生产股股长符凤娥2013年对海南日报记者讲的:“由于甘蔗的运输成本升高,市场效益又比不上冬季瓜菜、橡胶、槟榔等作物,甘蔗已不适应目前定安市场的形势。” 定安县给龙河镇的蔗农免费发了橡胶3万株、槟榔1.8万株、山柚8000株,帮他们转产。
同年新华社的报道里,定安县龙河镇龙拔塘村的蔗农说了一句更朴素的:“今年村里种甘蔗的人很少,大家都改种槟榔了。”
那份2015年的文件定下的调子是:全省糖蔗种植面积计划在三年内调减30万亩,2015至2017年平均每年调减10万亩。
这是省政府主管部门正式发文要调减的。所以严格说,海南的糖业不是“垮掉”的,是在一个算得清楚的账面前,被主动调整掉的。
※※※五、广西是怎么做到的※※※
我国种植糖蔗并生产蔗糖的省份主要是广西、云南、广东和海南。美国农业部海外农业局(FAS)广州农业贸易办公室2026年4月发布的《Sugar Annual》报告(编号CH2026-0051)里有以下图解和说明:
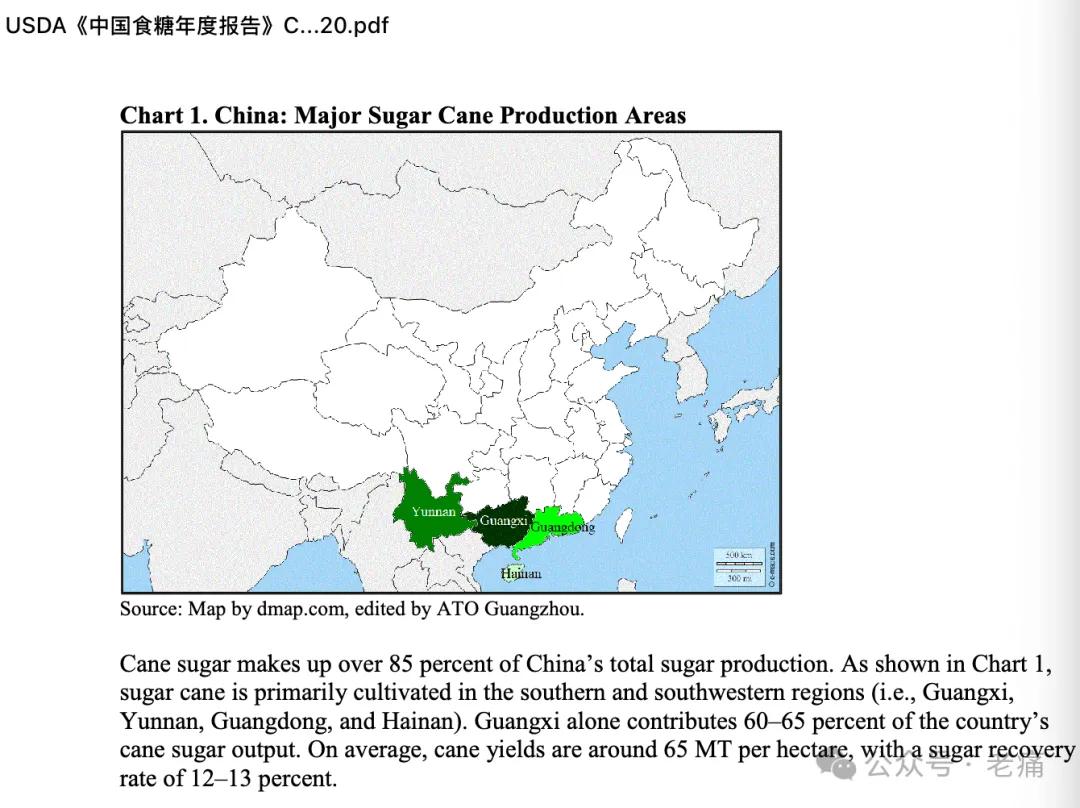
翻译一下,报告里是这么说的:甘蔗糖占中国糖总产量的85%地区(即广西、云南、广东和海南)。仅广西一地的甘蔗糖产量就占全国总量的60%-65%。
也就是说广西绝对是我国糖业头把交椅。
据广西农业农村厅系统的公开报道:广西的糖料蔗种植面积和产糖量连续34个榨季位居全国第一,连续21个榨季占全国的60%左右。全国每3勺糖,就有2勺来自广西。
2024/2025榨季,广西糖料蔗种植面积1135万亩,食糖产量646万吨,创10年新高。2025/2026榨季,种植面积达到1234万亩,预计农民种蔗收入300亿元左右。
海南2024年的糖蔗种植面积是15.21万亩。广西是海南的81倍。
再看一组更扎心的。广西来宾市公布的数据:2025/2026榨季,全市糖料蔗种植总面积202.85万亩,进厂糖料蔗1083.57万吨,食糖产量140.78万吨,占全区的18.39%、全国的11%。
广西一个地级市,一个榨季产糖140.78万吨。海南全省历史最高那年(1997/1998),产糖51.67万吨。
来宾一个市,是海南历史峰值的2.7倍;是海南2025/2026榨季(5.8万吨)的24倍。
那广西是怎么做到的?我查了一圈,发现核心不在“广西人更能吃苦”,在于钱补在哪、补多少、谁来补这一类的政策上。这是可以用表格列清楚的,见以下图表:
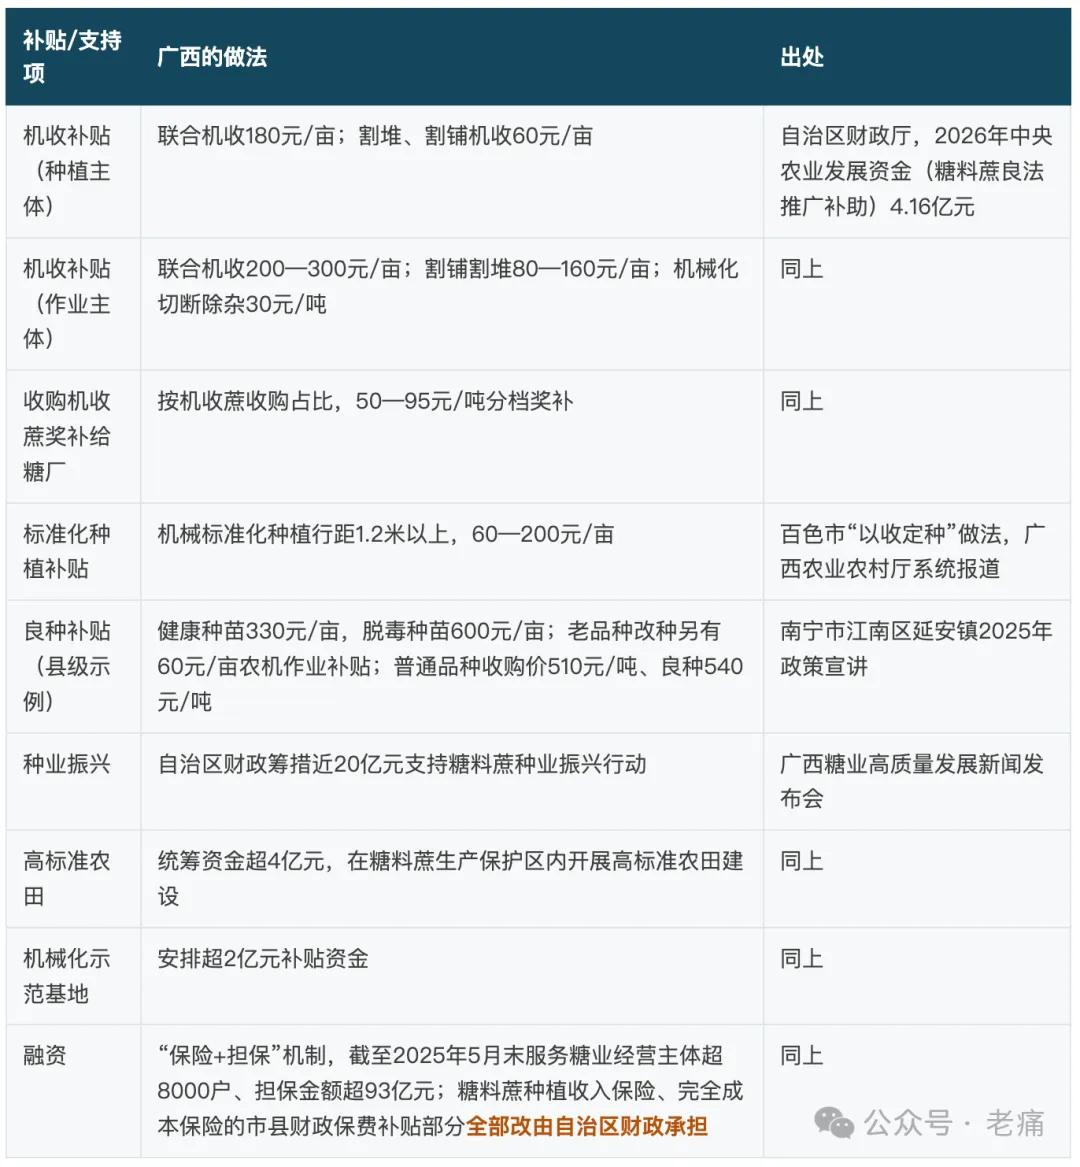
补完的效果,也写得很具体:
- 广农糖业2025/2026榨季扶持建成分布式机收除杂点135个、联合收割机224台,全榨季机械收获糖料蔗130.1万吨,机收蔗占比从上一个榨季的3.5%跃升至13.06%。
- 百色市测算:推行标准化种植和机械化收获,蔗糖生产每亩可减少人工成本约300元至500元。
- 来宾市2024/2025榨季综合机械化率73.74%、机收率8.13%,亩均砍收成本降低200元以上;依托桂中治旱工程建成50万亩水肥一体化基地,节水30%、减肥20%、亩增收超1200元;推行“订单农业”和“首付价+糖价”联动机制,蔗农种蔗人均年收入达9800元。
这三项加起来,一亩地多出来的钱是:机收省300—500,水肥一体化增收1200以上,砍收成本再降200。而海南2014/2015榨季一亩糖蔗的利润是300元。
当然,还有一条非常非常重要的,我国在顶层设计上,划定了全国糖料蔗生产保护区 1500 万亩,其中广西 1159 万亩,占全国的 76.7%(余下在云南)。广西的出台的管理办法上坚决制止新增占用糖料蔗生产保护区种植桉树、果树等行为;规定了占用必须同等条件补划。——否则,广西可种的高价值经济作物那么多,估计糖蔗也早已萎缩了。
※※※六、一个更扎心的对照:海南的收购价其实是全国最高的※※※
下面是全篇最反直觉的一组数字。
还是上文提到那份美国官方报告《Sugar Annual》里面,有一张“中国主要产糖省糖蔗收购价”表,单位是元每吨,我翻译如下:
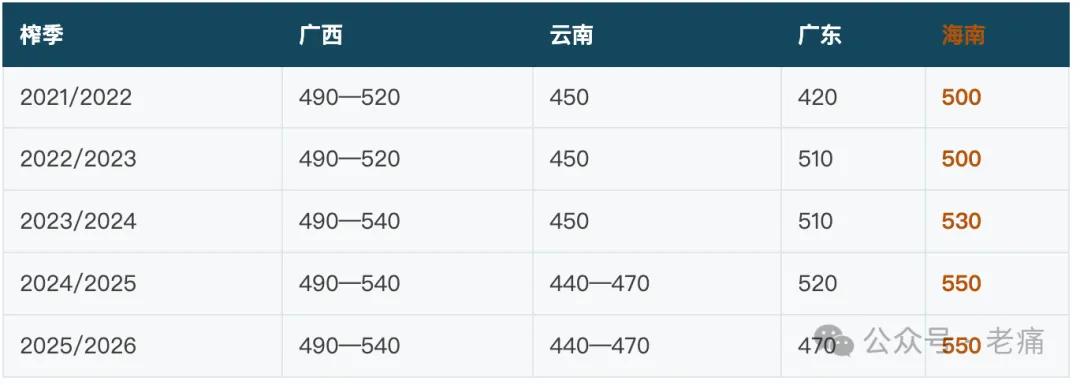
海南的糖蔗收购价,是四省里最高的,而且年年最高。
海南省糖业协会李京在2024年9月那次研讨会上的汇报也印证了这一点:海南省各制糖企业已经决定,下榨季原料甘蔗田头收购价格从530元/吨提高到550元/吨(其他扶持措施如农药免费供给等保持不变)。
价格给到全国最高,还是留不住蔗农。
这件事说明什么?说明问题不在“糖厂给的价不够”,在于——亩产、成本、连片程度、补贴、机械化,这些东西加在一起,把那50块钱的价差吃掉了还不够。
李京在那次会上分析了计划完不成的五条原因,笔者抄录如下:
一、土地租赁困难。有意种植甘蔗的蔗农很难租赁到上百亩的连片土地,而容易租赁得到的零星土地又无法整合成连片的土地。未能成片种植,就很难实现机械化作业,很难降本增效。二、种苗问题不好解决。三、多数蔗区各级政府及各有关部门都还未能把甘蔗生产列入议事日程。四、目前各级政府仍然没有专项的扶持资金,而糖厂的支持也只是杯水车薪,解决不了农民种蔗方面的资金困难。五、气候相对干旱。
五条里有两条是钱的事(三、四),一条是地的事(一),一条是种苗(二),一条是天——气候(五)。
对照广西那张补贴表看,这五条恰好一条一条都能对上:连片——广西搞“双高”基地和糖料蔗生产保护区、高标准农田;种苗——广西拿近20亿做种业振兴、脱毒种苗补到600元一亩;钱——广西有专项资金、有“保险+担保”、市县保费补贴由自治区财政兜底;天——广西搞水肥一体化50万亩,以科技来对抗老天。
不是广西运气好,是广西把这五条一条一条都做了一遍。
※※※七、一份美国报告笔下的注脚※※※
还是那一份美国农业部报告,关于海南只有两句话。笔者抄在这里:
In MY 2025/26, Hainan’s sugar production is estimated at 50,000 MT, down roughly 10 percent from MY 2024/25. Since December 18, 2025, Hainan has officially become a duty-free island focusing on developing the tourism sector.
这段话的大概意思是:2025/2026年度,海南的食糖产量预计为5万吨,比上年度下降约10%。自2025年12月18日起,海南正式成为免税岛,重点发展旅游产业。
一份讲糖的报告,写海南时顺手提了一句封关。这大概就是外面的人看海南糖业的方式:它不是衰退,它是被另一个更大的事情盖过去了。
这话我不想引申太多。但有一层是客观的:土地就这么多,一个地方同时想做旅游、做自贸港、做南繁、做深海、做航天,还要不要留25万亩地种糖蔗,是个真问题。海南的土地机会成本,跟广西不一样。
顺便说一句,同份报告里的数字:中国2025/2026年度食糖产量1260万吨,其中广西约760—780万吨,云南约270万吨(52家糖厂),广东约65万吨(19家糖厂),海南5万吨左右。云南还从缅甸、老挝进口糖料蔗榨糖,2025/2026年度10月至次年2月已进口254万吨,全榨季有望进口375万吨。
云南的陆路口岸进口糖蔗,还是在“糖蔗的物理极限”之内的。
※※※八、还有救吗?有人在做※※※
先交代一个大背景。 2023年12月14日,大领导在广西来宾考察,先看了国家现代农业产业园黄安优质“双高”糖料蔗基地,又到来宾东糖凤凰有限公司看制糖工艺。在企业里他讲了一段话:“我国糖业面临激烈的国际竞争,要按照高端化、智能化、绿色化要求,加大科技创新力度,延伸产业链、提高附加值,不断提质、降本、增效,推动高质量发展。”在蔗田里还有一句:“广西是我国蔗糖主产区,要把这一特色优势产业做强做大,为保障国家糖业安全、促进蔗农增收致富发挥更大作用。”——广西毕竟是糖蔗的生产保护区。
海南省一直都有动作。
2022年12月25日,省农业农村厅以琼农字〔2022〕457号文印发《冬季瓜菜等9个全产业链三年行动方案(2023—2025)》,其中就包含《海南省蔗糖产业链提质增效三年行动方案》。这份方案定的目标是:重点在儋州、临高、白沙、昌江、东方等地区建设30万亩优质甘蔗生产基地;推动甘蔗产业朝“良种健康化、种植科学化、耕作机械化、生产规模化、灌溉水利化、服务专业化”方向发展;力争海南最终成为全国甘蔗平均亩产、糖分、亩产糖量和亩总产值最高的地区;实行蔗糖全产业链链长制,任务分解到乡镇、村,省农业农村厅对各相关市县任务目标完成情况进行考核。——在这里我们得回顾一下,2015年6月,省农业厅曾发文,计划三年内调减糖蔗面积30万亩。也就是说历经7年,风向发生了些变化。
2024年12月23日,海南省农业农村厅印发《关于推动甘蔗产业提质增效的意见》(琼农字〔2024〕403号),从稳定种植面积、推广良种良法、推进全程机械化、支持订单农业、加强政策宣传五个方面推。文件里有一句硬指标:在儋州、临高、澄迈、昌江、白沙、东方等主产市县,确保全年甘蔗种植面积不低于25万亩。
2025年1月,海南省糖业协会发出《关于促进海南省甘蔗产业迅速恢复的意见》(琼糖协2025年1号),里面有这么一句:“根据规划,2025年要重点在儋州、临高、白沙、昌江、东方等地区建设25万亩优质甘蔗生产基地。这个任务,必须千方百计去超额完成。”
一个行业协会用“必须千方百计”这种措辞,本身就说明压力有多大。
市县在动。儋州市农业农村局2025年2月印发的《儋州市2024-2025年甘蔗产业发展实施方案》定了三年目标:2025年3月底完成10万亩、2026年3月底13万亩、2027年3月底16万亩,2027/2028榨季甘蔗工业产量80万吨。方案细到指定14个镇(办事处)分摊新增任务、各镇镇长为第一责任人,还明确“整合连片面积500亩以上的土地,应优先流转给隆安洋浦农业科技有限公司种植甘蔗”。截至2025年1月15日,全市已完成8.5万亩,还差1.5万亩——缺口也写在文件里,没藏着。
行业自己在提目标。李京的建议是:2025年将海南糖蔗种植面积恢复至25万亩,工业总产110—120万吨,产糖14—15万吨;到2027年,面积35万亩,工业总产190—200万吨,产糖24—25万吨。
还有一条老底子在:海南的糖蔗品质不差。据海南糖业协会2019/2020榨季总结材料,这个榨季海南全省平均糖蔗蔗糖分达16.03%,在中国糖业协会的全国“绩效同业对标”评比中,海头、昌江、长坡糖厂包揽了糖蔗蔗糖分前三名;全省平均混合产糖率13.90%,比全国重点制糖企业集团还高1.16个百分点——相当于100万吨糖蔗多产糖1.16万吨,价值近1亿元。
也就是说,海南的糖蔗含糖量全国顶尖,只是种得太少了。
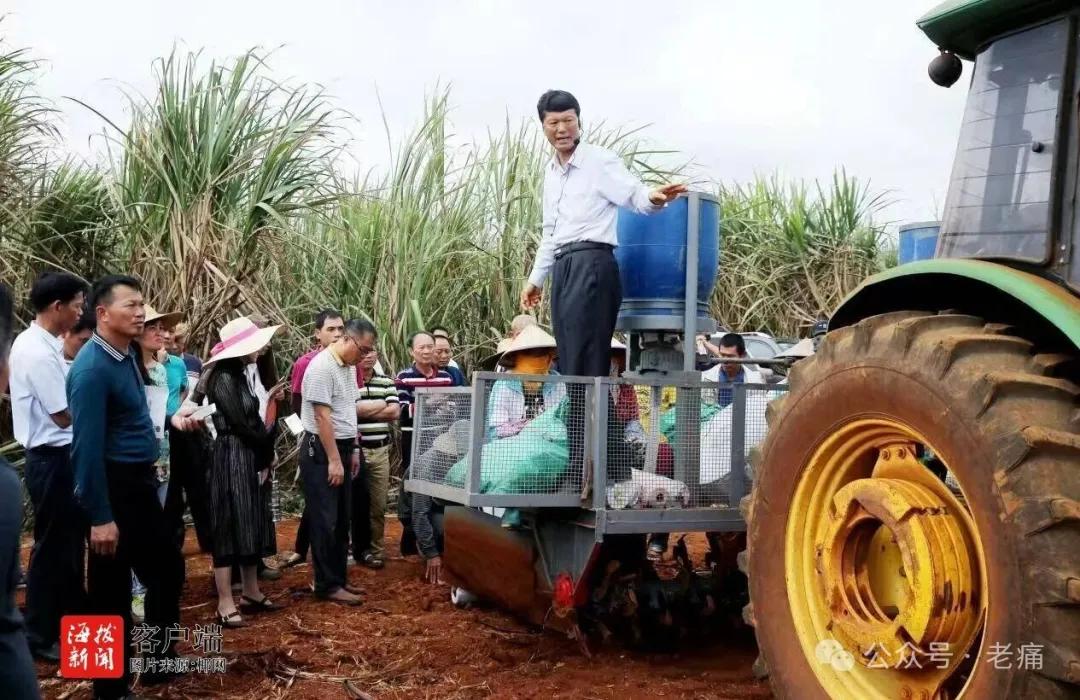
(△2025年3月媒体报道:“中国热科院甘蔗中心”称:海南省甘蔗和蔗糖产业正借助科技新质生产力,积极推进全程机械化生产,为振兴海南的蔗糖产业发挥了积极的作用。)
※※※九、结语与建议※※※
不敢下大判断,只说自己查完这些材料后的想法,简单做一下总结。
首先,海南糖业的萎缩,主要不是经营问题,是机会成本问题。 上文已经详述。不挣钱的事情农民自然不想干。
其次,真正值得讨论的是:还要不要留。看得出来,海南有关部门还是想留一部分的。我估计的原因有:一是海南糖蔗蔗糖分全国顶尖,这是天给的,扔了就没有了;二是琼西几个市县,糖厂至今仍是当地的龙头型产业,糖厂一旦全关,职工和地方财政两头都受冲击。
其三,如果要留,就得按广西那套“钱补在刀刃上”的逻辑来做,不能只喊目标。海南已经有动作了(25万亩的目标、儋州的实施方案、热科院甘蔗研究中心等),但对照广西那张补贴表,缺的还是最实的一块:省级专项的、稳定的、可预期的补贴资金。李京说的“各级政府仍然没有专项的扶持资金”,这句话是2024年9月说的,我查到2026年10月仍未见公开的省级糖料蔗新植补贴文件。若已有,请读者指正。具体建议三条:一是设糖蔗新植补贴,按亩直补到户;二是机收补贴补两头——补种植主体也补作业主体,并像广西那样给收机收蔗的糖厂奖补,不然糖厂没有动力改线;三是建议鼓励连片种植以方便机械化;四把糖料蔗种植收入保险的市县配套部分由省级财政承担,这一条广西已经做了。
最后我想说的是,如果要留,是不是学湛江,去跟国家申请生产保护区政策?虽然湛江的申请也没被通过。
当然,人间沧海桑田,海南糖业还救不救、留不留最终是大环境、大市场所决定的。如果有关部门无法为蔗农提供有竞争力的种植收益,不如也别再喊了,就顺其自然吧。毕竟糖厂职工问题也都已经消化了三十多年了,如今环境也早已跟过去不同。
作者:老痛
2026年10月12日 于 海口